发布日期:2026-10-16
校友观点 | 周道传:本轮美元长期维持强势的逻辑
校友观点 | 周道传:本轮美元长期维持强势的逻辑
发布日期:2024-05-13 17:07
校友简介
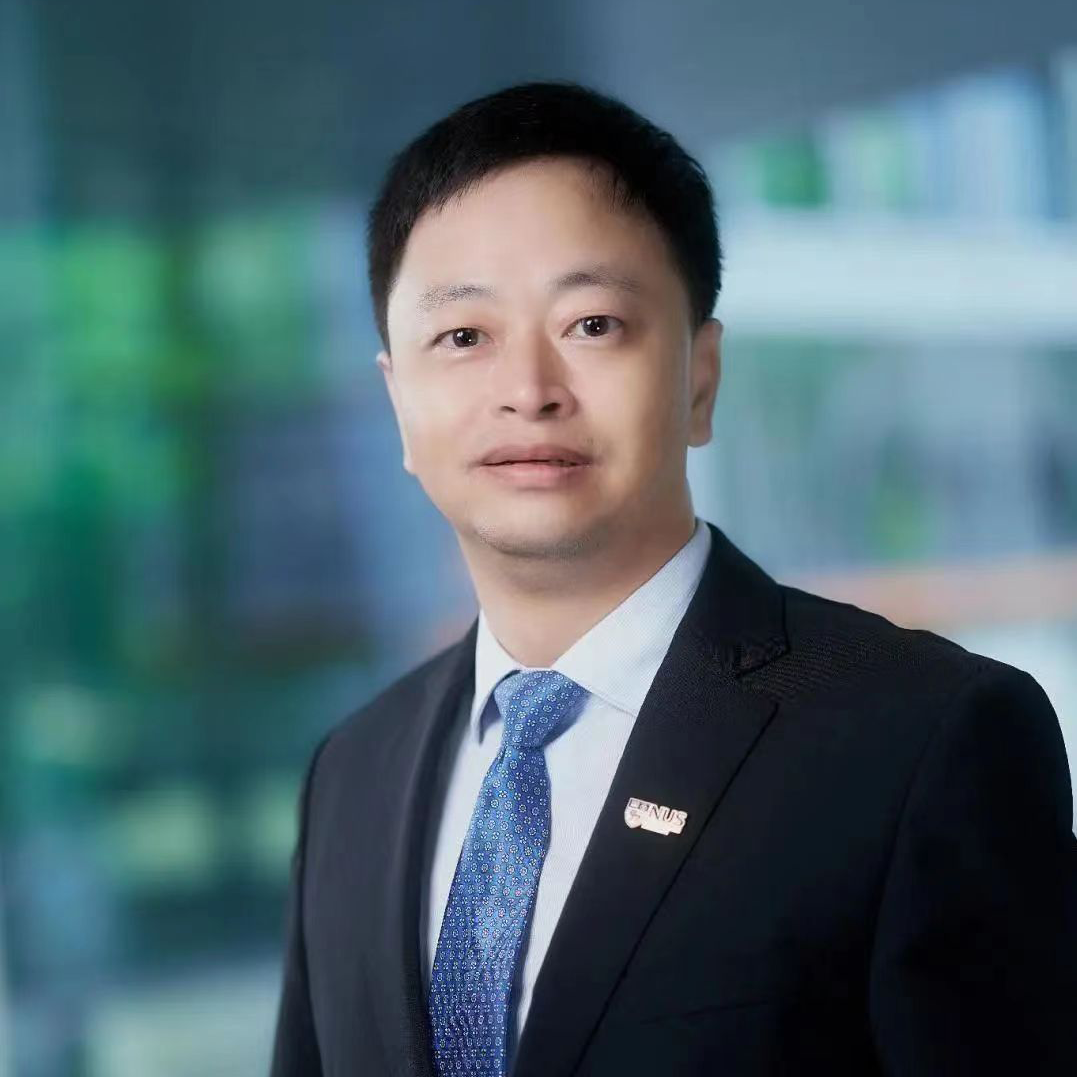
周道传
中文EMBA第30班校友
CFA 特许金融分析师
新加坡鸿道家族办公室
联合创始人
行政总裁兼投资总监
可以说,美元汇率和美债利率都是全球金融市场的最基本定价因素,基本上,判断准这两者走势就意味着大概率判断准主要资产价格走势,也就意味着在此基础上做出的资产配置策略往往是有效的。市场上一般以美元指数作为美元升贬值的衡量基准,本文试图从美元指数的本质出发,正本清源地对美元指数的走势进行简要分析与展望。
美元指数及其周期性解析
历史上,美元指数具有明显的周期性,而这种周期性跟全球发达经济体的经济周期、货币政策周期和金融市场周期密切相关。从历史走势看,自1971年美国废除金本位制、1973年布雷顿森林体系瓦解以来,美元指数大致经历了三轮明显的贬值-升值周期,目前正处于第三轮周期和第四轮周期的转折期。
美元指数升贬值周期
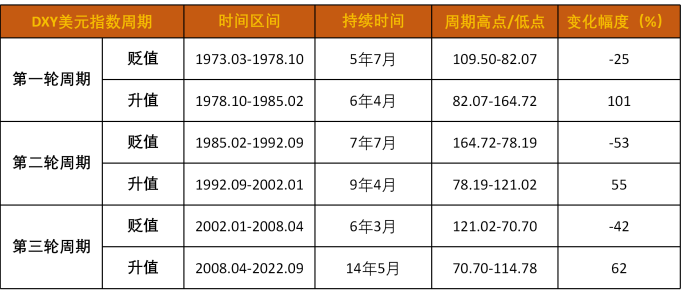
▲数据来源:TradingView
美元指数周期并没有明显的规律性,每一轮美元贬值-升值持续的时间和幅度都不大一样,它主要跟主要发达经济体经济周期和货币政策周期持续的时间以及主要央行货币政策的相对力度密切相关,也经常受到国际金融市场情绪和资金流动的影响。笔者曾于2017年在《财新网》先后发表两篇文章论述美元指数尚未见顶、后期依然有升值空间,就是基于对主要经济体宏观基本面的判断分析。
其实,美元指数是主要货币对的相对价格指数。以金融市场最关注的DXY美元指数为例,美元兑欧元、日元、英镑汇率占比超过80%,可以说这三者汇率特别是美元兑欧元汇率走势决定了美元指数中长期走势。而在贸易加权美元指数中,虽然欧元区比重依然占约20%,但墨西哥、中国和加拿大等美国主要贸易伙伴国的汇率也占有很大比重,各货币对的占比相对分散,因此,贸易加权美元指数会受到更多因素的影响。
美元指数权重
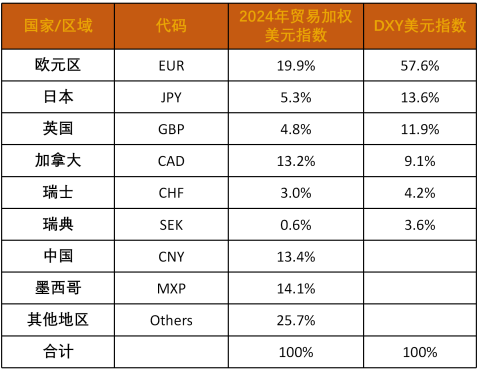
▲数据来源:美联储
但从历史走势看,自2006年编制贸易加权美元指数以来,DXY和贸易加权美元指数的中长期走势基本上是一致的,这可能也反映了全球主要经济体具有很高的周期协同性。因此,我们通常就以DXY指数为代表,分析美元指数的长期走势。
DXY和贸易加权美元指数历史走势
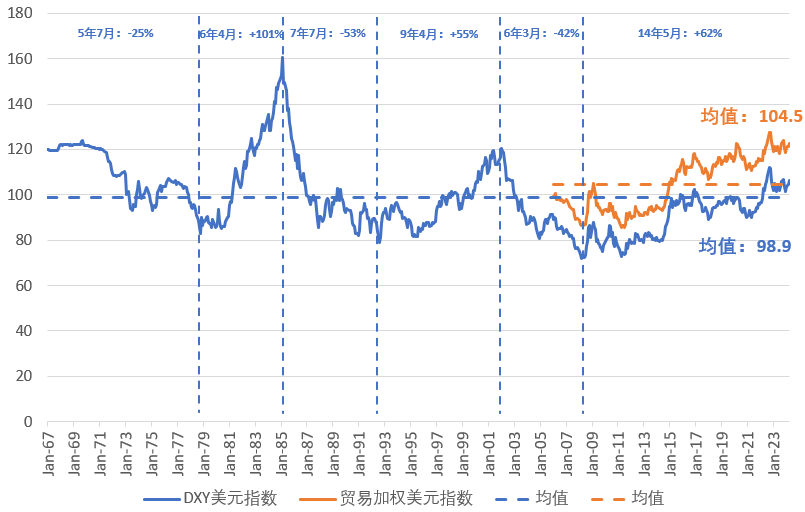
▲数据来源:TradingView
严格意义上,美元指数走势跟美联储货币政策并没有必然对应关系。美联储加息周期并不对应美元升值周期,降息周期也不对应贬值周期。中长期看,美元指数走势主要取决于主要经济体的宏观基本面差异,以及由此引发的货币政策差异,当然,国际资金流向和市场情绪等因素也会影响短期市场走势。
本轮美元指数走势回顾
考虑到欧元兑美元汇率占DXY美元指数的比重将近60%,所以,它对DXY美元指数的走势起决定性影响。我们可以发现,1999年欧元诞生以来,欧元兑美元走势基本上对应了美元指数第三轮贬值-升值周期。
一开始,欧元只是作为电子货币被引入,2002年开始欧央行ECB开始正式发行欧元纸币,标志着欧元开始正式挑战美元的国际储备货币的霸主地位,欧元也由此开启了一轮轰轰烈烈的升值周期。与此同时,美国正好经历了2000年的互联网泡沫破裂引发的经济金融危机,危机过后,美联储为了刺激经济增长,将基础利率持续下调到1%的历史新低水平,损害了市场对美元作为信用货币制度代表的长期信心。再加上中国于2001年加入WTO之后,美国贸易状况不断恶化,外部贸易赤字叠加内部财政赤字的“双赤字”问题开始持续困扰美国经济,国际资金纷纷逃离美元,分散到欧元、英镑等其它货币。美元指数因此经历了一轮明显的贬值周期,欧元兑美元汇率从2002年之前约0.85美元/欧元的低点持续上涨,2008年金融危机前一度达到1.6美元/欧元,创历史最高水平;英镑兑美元汇率则从1.4美元/英镑附近持续上升,一度涨到2.1美元/英镑以上。
周期的拐点发生在2008年。2008年美国次贷危机爆发,并逐步演化为百年一遇的全球金融危机。在危机期间,出于避险需求,国际资金大量流入美国,美元从底部开始明显回升。此后,为了拯救经济,美联储、英国央行英格兰银行 (BoE) 和ECB等全球主要央行先后开始实施史无前例的极宽松货币政策。
美联储的政策动作最快,力度最强,先是迅速将联邦基金利率降至0%到0.25%的水平,而后分别在2008年11月、2010年11月和2012年9月先后实施三轮量化宽松 (QE) 货币政策,资产负债表规模从约8700亿美元迅速扩大到近4.5万亿美元。BoE则紧跟其后,先是在2008年底将基准利率降至0.5%历史低位,随后在2009年开始实施QE,并在2012年和2016年为应对欧债危机和脱欧带来的不确定冲击,两次扩大QE规模。
与前两家央行相比较,ECB的动作则相对迟缓,面对金融危机,ECB最初并未立即实施大规模的量化宽松政策,而是通过提供银行流动性支持和较小规模的资产购买来应对。2009年,金融危机从美国迅速蔓延至欧元区,希腊政府率先遭遇债务危机,而后蔓延到爱尔兰、葡萄牙和西班牙,2012年欧债危机进入高潮,市场对意大利和西班牙的债务可持续能力产生质疑,进而开始担心欧元是否会崩溃,ECB行长马里奥·德拉吉发表“尽其所能” ("whatever it takes") 言论,承诺将采取一切必要措施保护欧元。2009年至2012年,ECB先是实施了几轮较长期的再融资操作 (LTROs) 来支持银行系统,直至2015年才开始正式实施QE政策。
从以上三家央行的政策应对能力可以看出,美联储作为全球最大央行的能力是不容置疑的,BoE货币政策虽然滞后点,基本上也能实现紧跟美联储,而欧元区由于财政和政治一体化没能落实,ECB需要协调应对各大成员国,货币政策实行能力大打折扣。特别是由于欧债危机的深化和蔓延,让市场对于欧元逐渐取代美元成为主要国际储备货币的能力产生严重怀疑。
除了货币政策,几个经济体之间经济实力的差异才是根本。金融危机之后,美国经济开启了又一轮稳健增长,而欧洲则深陷泥潭,一蹶不振,英国选择脱欧后经济面临困境,日本则是在2012年底开始落实“安倍经济学”后,整体经济才有点起色,但作为“安倍经济学”的重要组成部分,日元汇率则一落千丈。这几个主要经济体经济实力的分化,也是美元指数持续走强的主导因素。
按购买力平价 (PPP) 衡量的 GDP(国际元)
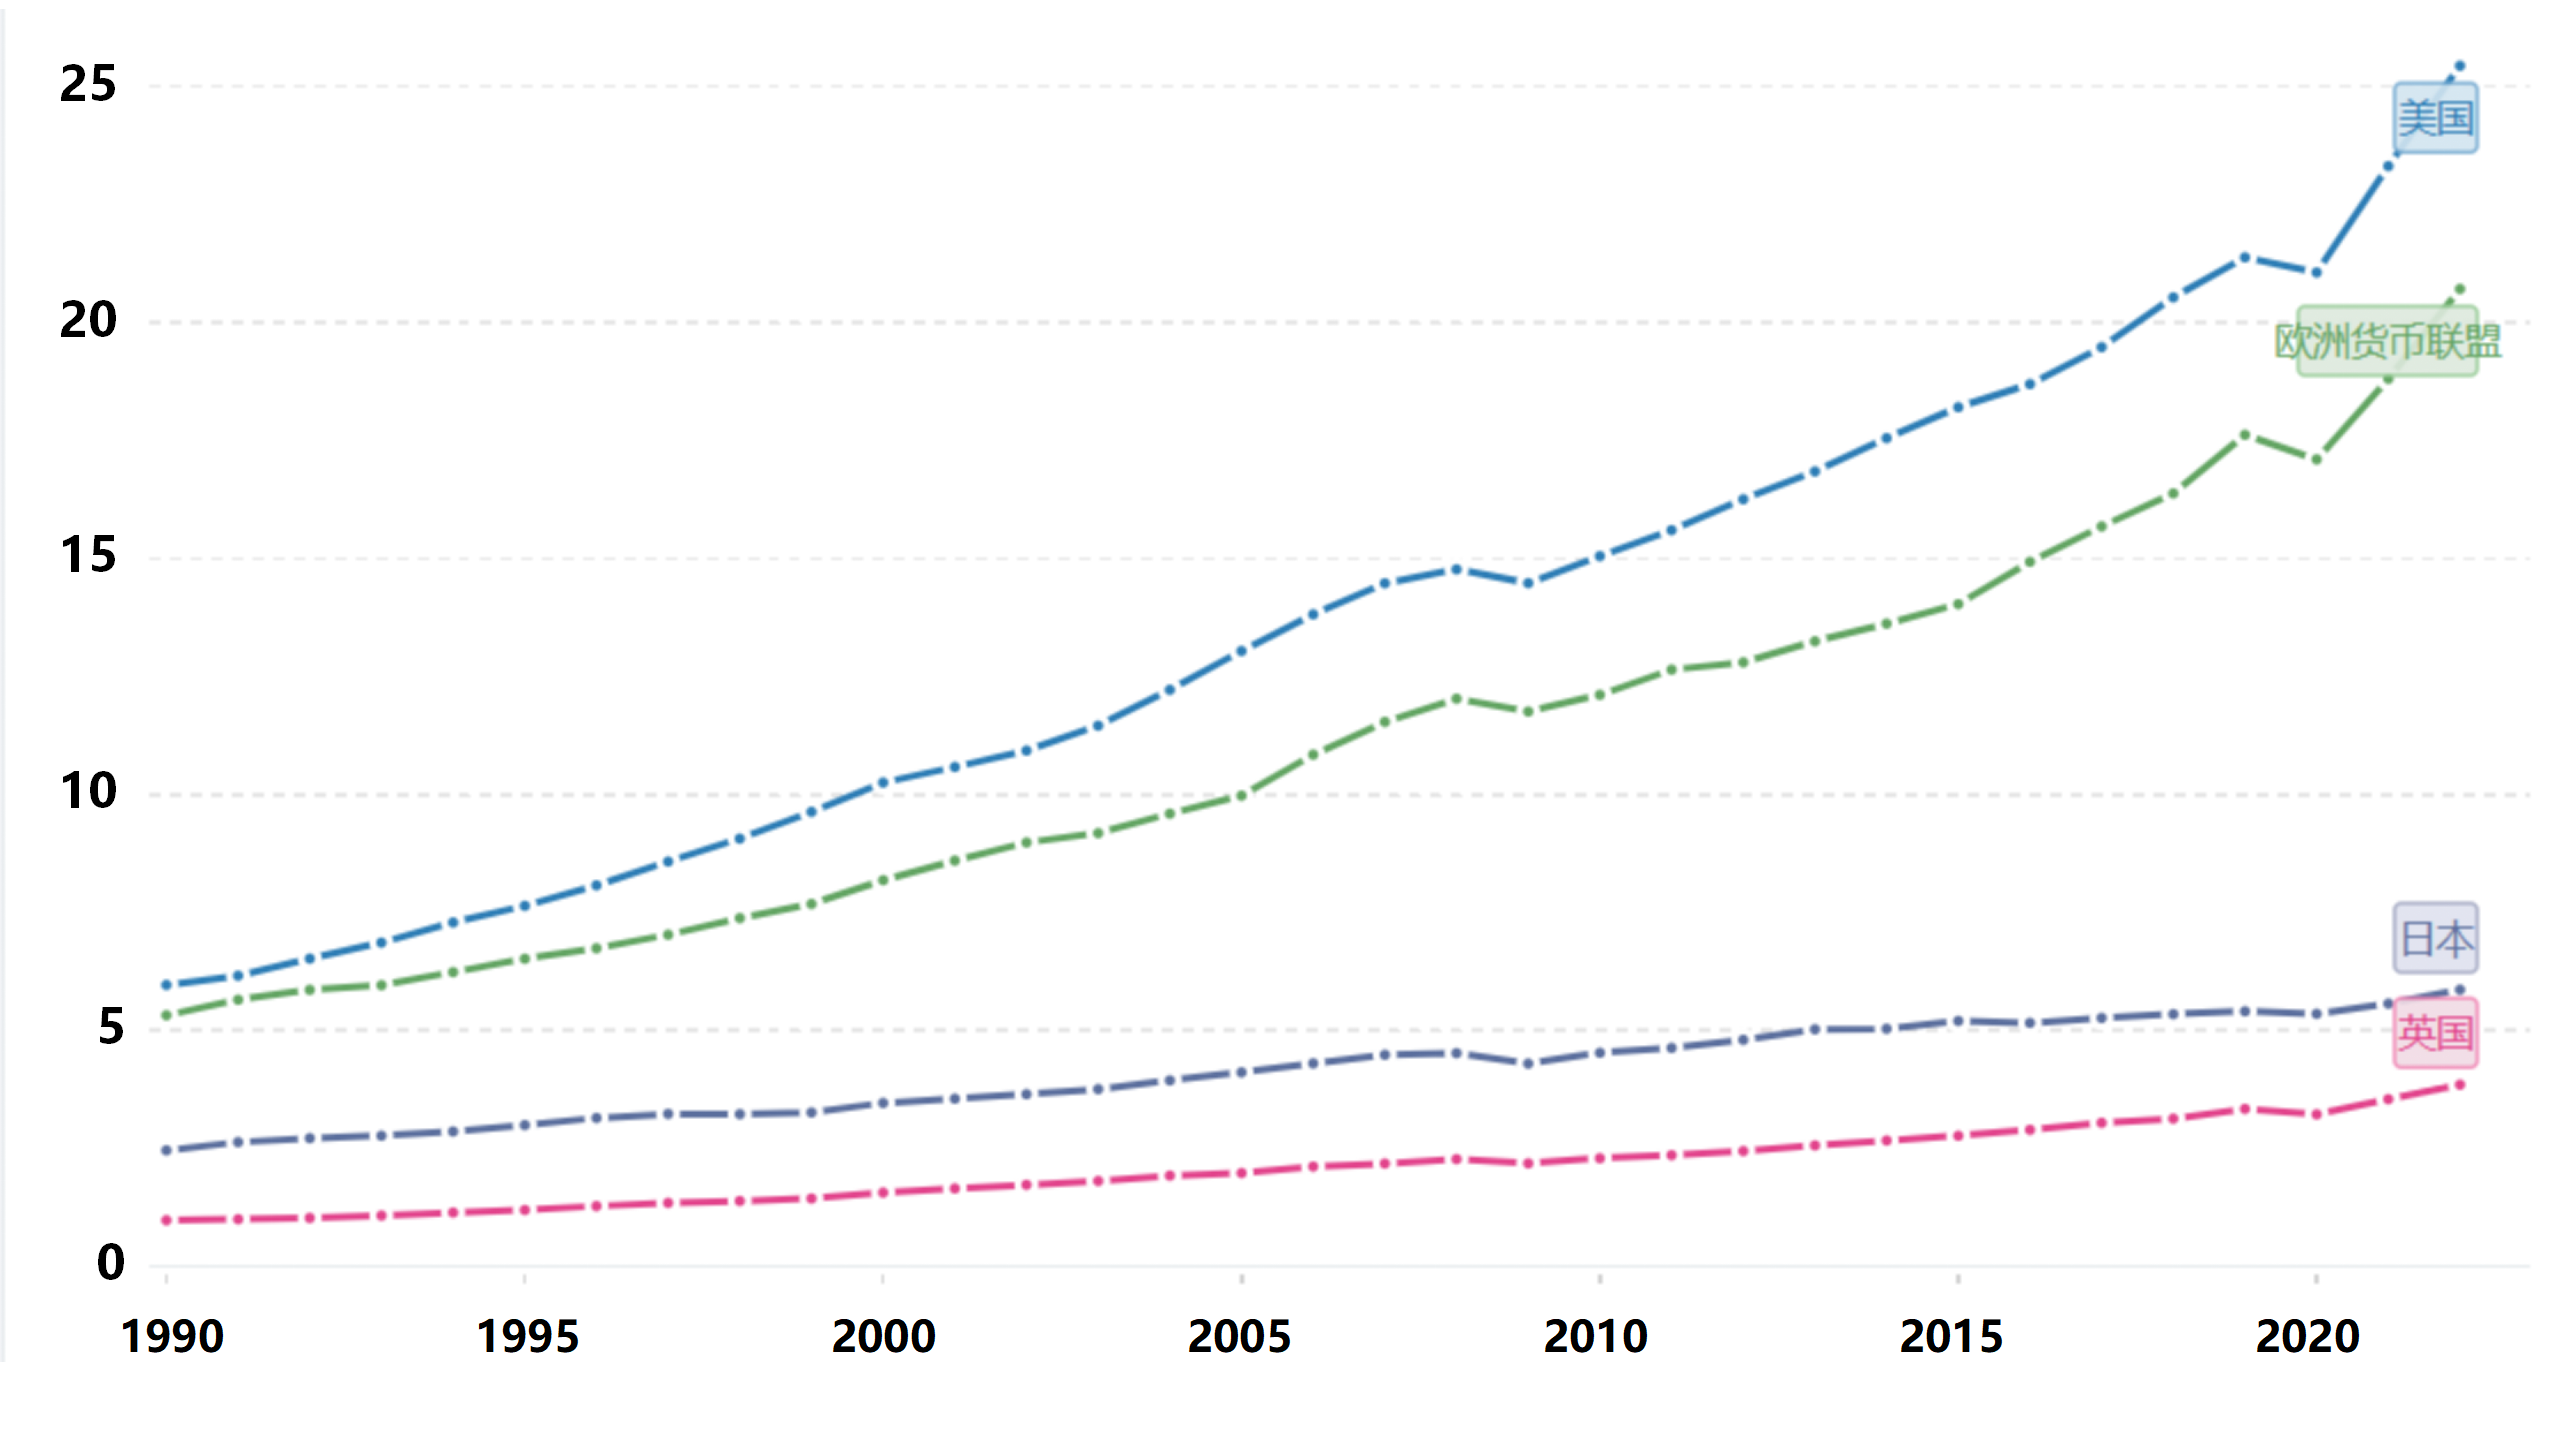
▲数据来源:世界银行
Covid疫情的考验
2020年Covid爆发并迅速蔓延到全球各地,在应对疫情过程中,美国政府再次展现了强大的政策应对能力及灵活性。笔者无意在这里对各国疫情政策展开分析,只从货币政策角度对政策力度做简单的比较分析。
疫情刚爆发时,美联储为应对疫情带来的经济冲击,迅速将基准利率降到0,并从2020年3月开始再次实施QE政策,从而导致资产负债表规模迅速扩张,最高超过8.5万亿美元。疫情也对欧元区经济造成了重大打击,促使ECB和欧盟采取前所未有的财政和货币政策措施来支持经济增长。这次ECB的货币政策力度前所未有,2020年推出紧急购债计划 (PEPP),规模初定为7500亿欧元,之后几次扩大至最终的18500亿欧元,资产负债表快速扩张。到2020年底,ECB的资产负债表规模达到历史新高,超过了7万亿欧元。英国、日本等央行在疫情期间虽然也大力扩张资产负债表规模,但跟美联储和ECB都无法相提并论。
全球主要央行资产负债表规模变化(美元)
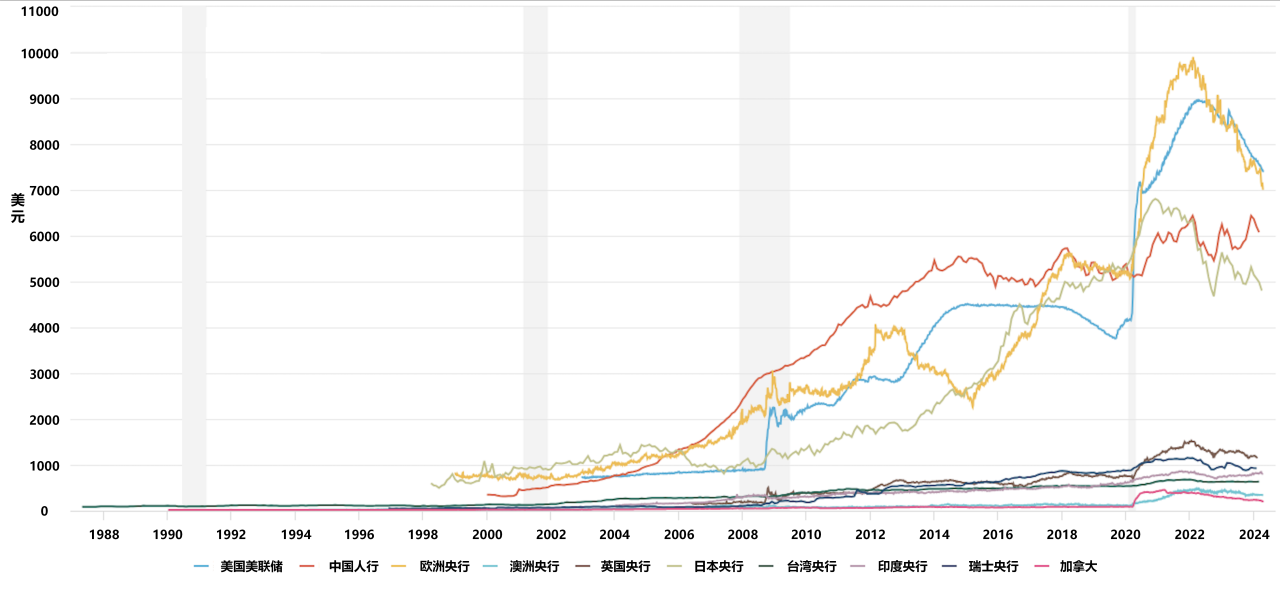
▲数据来源:MacroMicro网站
如果从2008年的低点起算,到达2022年本轮美元指数的高点,升值周期已经维持了14年,都长于前两轮升值周期。本轮美元指数之所以能长期维持强势地位,除了疫情应对政策差异外,俄乌战争也是一大主导因素。
2022年初俄乌战争爆发,欧洲经济由于长期依赖俄罗斯的能源供应,经济基本面遭受重大打击。而且乌克兰作为一大粮仓,俄乌战争导致全球粮食价格大幅上涨,地缘政治风险叠加供应链紧张和主要经济体前所未有的财政货币政策刺激,全球通胀大幅攀升。美联储在2022年年初开始猛烈加息,并在当年6月启动量化紧缩 (QT) 锁表进程;ECB和BoE则分别在2022年7月和12月才先后启动加息,不仅加息时间晚,而且加息力度也远低于美联储,究其原因,主要是因为担心俄乌战争以及能源价格大幅上涨对经济基本面带来的冲击风险。日本央行则在今年3月份才宣布17年来的首次加息,并结束长期负利率政策。与此相对应,美元指数在历经五六年的高位盘整后,在2022年大幅上涨到本轮升值周期的最高点。
美元指数长期维持强势的主要原因
本轮美元指数之所以能长期维持强势地位,几个主要经济体之间经济实力的差距是根本原因。
可以说,美国经济目前依然是一枝独秀。08年金融危机过后,硅谷高科技公司的技术创新如火如荼,这些公司在互联网、计算机软件和移动通信等领域的创新,不仅改变了消费者行为,也促进了新的商业模式和就业机会的产生,极大推动了经济增长。同时,长期超宽松的货币政策环境为金融市场提供了充足的流动性,降低了企业融资成本,支持了股市和房地产市场的复苏。就业市场改善叠加股市和房价上涨带来的财富效应,进一步促进了家庭消费支出的稳定增长。此外,美国在页岩油和天然气生产上的技术突破,使得美国成为世界上最大的石油和天然气生产国之一,这不仅减少了能源进口,增强了能源安全,同时也为经济提供了新的增长点。
Covid疫情虽然一度大幅拖累了美国经济,但疫情期间美国政府实施极宽松的货币政策叠加大规模的财政刺激,强有力保障了疫情后经济快速恢复增长。特别是拜登在2021年上任以后推出了多项重大经济政策,旨在刺激美国经济、改善基础设施、扩大社会福利,并应对气候变化。
首先,拜登签署了一项规模为1.9万亿美元的《美国救援计划》,包括向美国公民直接发放经济刺激支票、扩大失业救济、增加儿童抚养费用税收抵免、以及提供资金以支持学校和地方政府的运作;其次,拜登政府推出了《基础设施投资与就业法案》,此法案涉及约1万亿美元的投资,用于修复和升级美国的道路、桥梁、水管网络、互联网基础设施和其他公共工程,这是美国数十年来最大的基础设施投资之一;第三,拜登政府还推出总额约为4370亿美元的《通胀削减法案》,旨在削减通货膨胀、投资于清洁能源和扩大医疗保健的覆盖,这是美国历史上最大的气候投资,以及对医疗保健系统的改革,例如降低药品价格和扩大医保覆盖范围;第四,推出《芯片与科技法案》,聚焦于增强美国在全球半导体产业中的竞争力,并推动科技研发和制造业的发展。该法案是美国响应全球供应链挑战、增强国内生产能力、并确保在关键技术领域保持领先地位的关键措施,通过投资于半导体和科技领域的创新和发展,旨在长期提升美国的经济安全和技术优势。
拜登政府推出的这一系列政策举措被称为“拜登经济学”,不仅提升了美国短期就业需求,有助于中低等收入阶层改善收入水平,促进个人消费支出增长,而且对长期经济增长十分有利,特别是基础设施投资和半导体高科技领域的创新发展,长远看都是会提升美国经济的整体竞争力。
反观欧洲主要经济体,基本上没有亮点可寻。一方面,欧债危机已经充分暴露了欧元区的软肋,就是高度一体化的货币政策和分割独立的政治体系与财政政策之间的结构性缺陷;另一方面,人口老龄化,劳动力市场僵化和各成员国长期经济增长不平衡也制约了欧元区经济发展,难民大量涌入也增添了很多社会问题。此外,俄乌战争对欧洲能源供应的冲击,叠加英国脱欧以及两大央行急剧加息带来的负面影响,欧洲整体经济一直徘徊在衰退边缘,找不到内生增长动力。
日本“安倍经济学”已经逐渐产生效用,大规模宽松货币政策、积极财政政策和一系列结构性改革政策对于打破长期的经济停滞和通缩局面,改善就业和企业盈利状况,所以我们看到日本股市自2013年以来就开启了一波大牛市,东京和大阪等核心区域房价也出现大幅上涨。但“安倍经济学”之所以能够取得这么好的效果,其实主要贡献来自于日元大幅贬值。日元贬值长期看对日本经济十分有利:首先,日本最近几十年都是全球最大净债权国,日元贬值后,日本企业和居民在海外留存的大量美元利润折回日元后都大幅上涨;其次,日元贬值后,大量国际游客涌入日本旅游消费,甚或购买房产,有助于促进经济增长;第三,日元贬值后,进口商品物价大幅抬升,有助于解决央行长期最大的一大难题即通货紧缩。因此,“安倍经济学”的药效十分明显,但一个副作用就是促进了美元指数持续升值。
中长期展望
中长期看,我们尚未看到促进美元指数持续贬值的重大因素出现。所以,我们也很难断定本轮美元指数升值周期的最高点已经过去。
考虑到从今年8月份开始,美国就会进入总统大选的最后角逐阶段,直到11月初新一届总统尘埃落地,美联储大概率都会维持利率不变,所以6/7月份本来是美联储启动“预防性降息”的最好窗口。但通胀的高粘性很可能导致美联储最终会选择放弃这个窗口期,等到年底才启动首次降息。
欧元区这几年整体经济增长乏力,随着整体通胀从2022年底超过10%的水平大幅回落至目前2.4%的水平,ECB在今年6月份启动首次降息的可能性是非常高的。英国的整体情况跟欧元区很相似,虽然目前3.2%左右的通胀水平依然高于2%的政策目标,但随着整体通胀持续缓解,英格兰银行很可能也会在6月份启动降息。
而日本央行已经从前期日元大幅贬值中尝到甜头,所以,即使日本经济已经实现加速增长,日本央行大概率还只能通过小幅缓慢加息来实现货币政策“正常化”。除非日本经济出现“过热”,通胀出现长期大幅攀升,日本央行才会被迫大幅加息并允许日元一定程度的升值,否则,日元汇率很可能会长期维持目前的低位水平震荡波动。
可以预见,这几大经济体之间很可能会在较长时期内保持经济基本面分化和货币政策错位,所以,美元指数大概率还将在中长期内保持强势地位。当然,目前国际金融市场基本上已经充分预期了这些因素,美元指数再次出现持续大幅上涨的可能性也不高。
往前看,美元指数如果要出现新一轮贬值周期,目前能够想到的可能是以下两种情景的出现:一、由于通胀持续难以回落,美联储被迫长期维持高利率水平,最终导致经济出现严重衰退。特别是目前拜登政府的高刺激“赤字财政政策”导致债务负担不断加重,由于各个经济主体无论是政府还是企业、个人,债务成本都是不断滚动的,长期高利率政策必然导致利息成本支出不断上升,最终会拖垮经济。在此情景之下,美国经济出现“硬着陆”,美联储最终被迫大幅降息甚或再次大规模推行QE政策,市场对美元失去信任;二、不仅是美国,欧洲等发达经济体实现经济全面复苏并稳定增长,风险偏好大幅上升,国际资金从美国持续流向其它经济体以追求高回报,包括新兴市场等货币兑美元汇率开始大幅回升,从而带动美元指数回落。
目前看,这两种情景出现的概率都不太高,不过第一种情景出现的概率要高于第二种。
美元绝对价值分析
以上分析都是从相对价值角度分析美元相对其他主要货币的价格(汇率)涨跌。如果从绝对价值角度看,长期看以美元为代表的各类纸币都是在贬值的,只是贬值的速度不同而已,这点可以从各国长期通胀可以看出来。举个简单的例子,1971年美国结束金本位制以来,黄金价格从35美元/盎司已经上升至目前的2300美元/盎司以上。从美国股票指数和房地产等各类优质“硬资产”价格长期持续上涨,也可以看出美元绝对价值贬值幅度有多严重,在这里本文就不做深入展开分析了。
#推荐阅读#
招生简章 | 新加坡国立大学中文EMBA,助力华人企业家实现全球梦想
傅强教授:不是所有流浪的人,都迷失了方向 | 2023年新国大中文EMBA开学演讲
新加坡国立大学全球第八!2024年最新QS世界大学排名发布
教授观点(点击学者名字,阅读更多文章)
罗安著 | 武耀恒 | 傅强 | 李秀平 | 吕晓慧 | 刘其章 | 李彦德 | 程天富 | 柯滨 | 段锦泉 | 周宏骐 | 梁慧思 | 黄幸亮 | 施永丰 | 乌耀中 | 学段回顾 | 书单推荐
行业资讯、校友动态(点击行业,阅读更多文章)
互联网创业 | 法律行业 | 金融科技 | 互联网金融 | 创新创业 | 优秀企业家 | 元宇宙 | 数字化转型 | 新加坡投资 | 疫情新机遇 | 科技企业 | 餐饮服务 | 职业教育 | 铁路工程 | 服饰 | 生物科技 | 共享办公 | 财务管理 | 电力器材 | 商业银行 | 生态环境 | 数据安全 | 矿物能源 | 智库平台 | 企业突围与转型 | 东南亚新机遇 | 疫情防控 | 投资银行 | 健康管理 | 生态共享办公 | 豪华游艇业 | 元宇宙教育 | 新乳业发展
联系方式
电话:
+65 6601 6944 +65 6601 7753
+65 6516 8656 +65 6516 8352
了解项目详情,咨询项目申请
关注最新资讯,深入学习社群
邮件:embac@nus.edu.sg
地址:
商学院中文EMBA招生办公室
新加坡国立大学商学院研究生办公室
NUS Business School, 15 Kent Ridge Drive,
Singapore 119245
网站:embac.nus.edu.sg
*声明:新加坡国立大学中文EMBA项目为国大商学院自主招生,无任何中介机构合作,无招生代理。申请人可直接联系商学院中文EMBA市场招生办公室进行咨询和申请。
点击“阅读原文”即刻申请新国大中文EMBA
分享到: