发布日期:2026-10-16
教授观点 | 左罗教授&田轩教授:企业每季度交财报,是好事还是坏事?
教授观点 | 左罗教授&田轩教授:企业每季度交财报,是好事还是坏事?
发布日期:2025-10-12 12:00
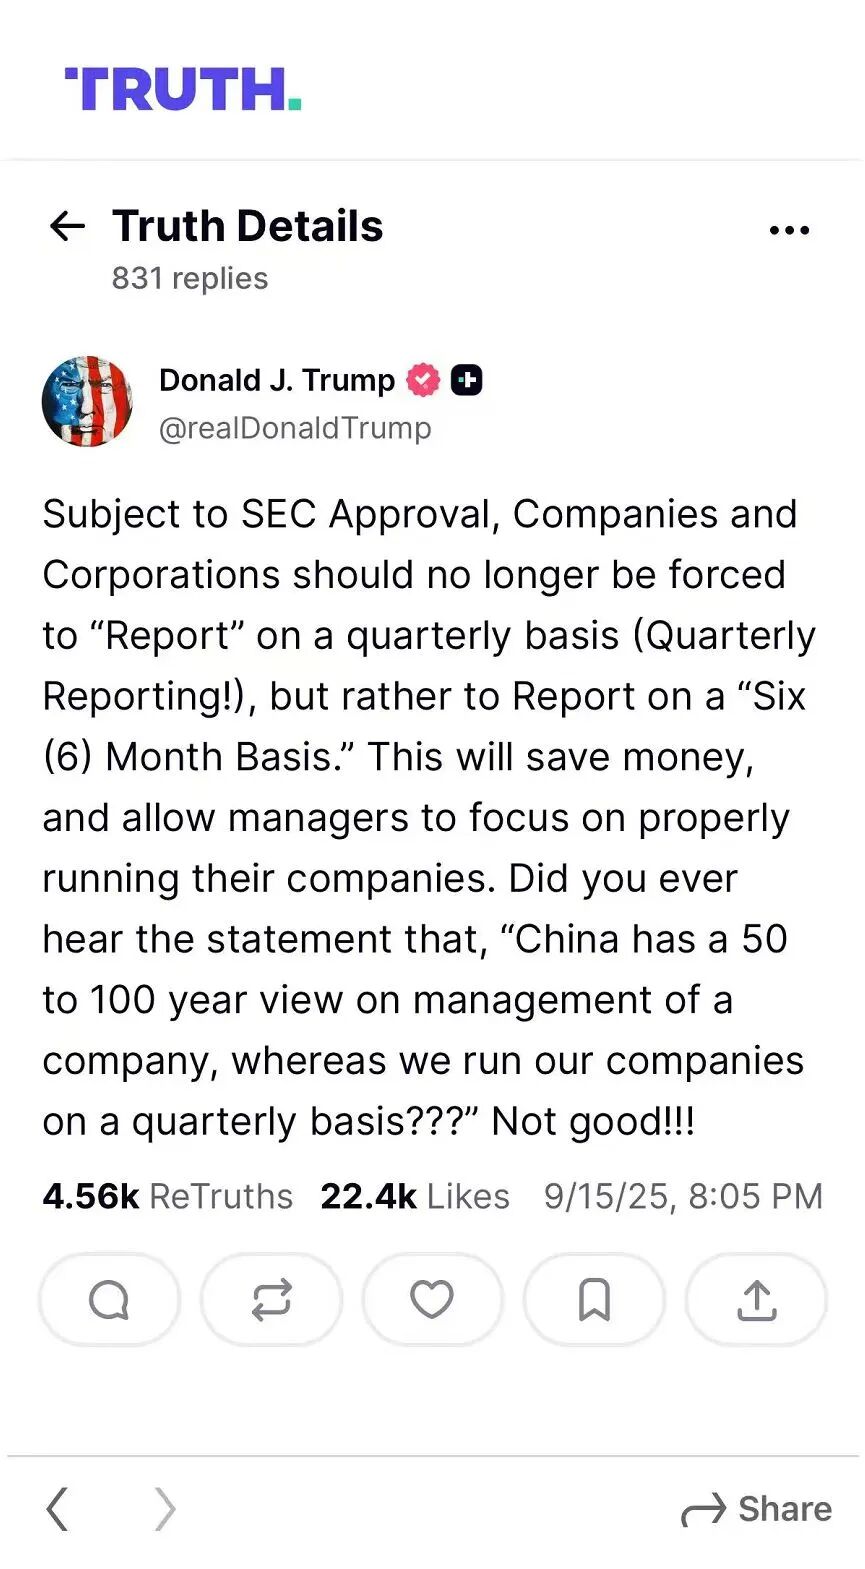
2025年9月15日,美国总统特朗普在Truth Social平台发布帖子,抛出了一个颇具争议的话题:不应该再强迫企业按季度披露财务报告,而是应该改为每半年披露一次。他在帖子中明确指出:“这样可以省钱,也能让管理层专心经营公司。你们听说过那句话吗?‘中国企业有五十到一百年的长远视角,而我们美国公司却按季度来管理。’这可不妙啊!”
其实,这并不是特朗普第一次提出要取消季度财报制度。关于企业财务信息披露频率的争议,在全球范围内已持续数十年——这一议题看似仅涉及“报表提交周期”,实则深刻影响企业创新决策的走向,关乎企业能否在长期研发中投入足够资源。
全球财务披露政策的演变:
一场持续数十年的调整
梳理各国财务披露政策的演变,可清晰感知这一议题的复杂性。不同经济体基于自身市场环境与发展需求,多次调整披露规则,形成了差异化的实践路径:
美国:自1970年起,便以监管形式强制企业披露季度报告,这一规则延续至今,成为市场监管体系的重要组成部分;
欧盟:政策调整更为波折,2004年首次要求企业进行季度财务披露,但仅过9年,便在2013年废止了这一要求;
新加坡:2003年起对部分企业提出季度报告要求,2020年则彻底取消相关规定,不再强制任何企业提交季度财报;
中国香港:2024年起调整创业板披露规则,不再要求企业提交季度报告,使创业板与主板保持一致,仅保留半年报与年报披露要求;
中国内地:2020年实施的新证券法明确规定企业定期报告仅包含年报与中期报告,季度报告未被纳入法律强制要求范畴。但沪深交易所的上市规则中,仍延续了季度报告的强制披露条款,这意味着内地企业实际仍需每季度提交财务“成绩单”。
财务披露的双刃剑:
透明与创新的平衡难题
可能有人会问:不就是多交几次报表吗?至于这么纠结?你别说,还真至于。学术研究告诉我们,频繁地信息披露既有好处,也有坏处,对企业创新来说,既是助力也可能是“枷锁”。
财务信息披露对企业的影响并非单向,而是呈现“双刃剑”效应 —— 既为市场带来透明度,也可能对创新形成潜在约束,核心矛盾在于短期业绩压力与长期科技创新投入的冲突。
1.披露的积极价值:透明度与监督的保障。
对投资者而言,更频繁的财务披露意味着更充分的决策依据。企业定期公开营收、成本、利润等核心数据,能帮助投资者清晰判断企业经营状况,降低信息不对称带来的投资风险。
比如你想给一家做无人机的公司投钱,要是它到年底才告诉你“我赚了多少、钱花在哪了”,你肯定不放心——万一钱被乱花了怎么办?但如果每季度都公开财务情况,你能清楚看到它的钱确实用在研发无人机上,没搞歪门邪道,自然更敢投钱。
对企业来说,这种“透明”也有用:投资者愿意投钱,企业就能拿到更多资金搞研发。比如某手机公司想做新芯片,需要几十亿,财报透明了,投资者觉得靠谱,钱来得容易、成本也低,研发就能推进;而且频繁交财报也像个 “监督器”,能防止高管偷懒——比如不敢随便把研发的钱挪去搞短期赚钱的项目,耽误长期发展。
2.披露的消极影响:“更多披露”并不等于“更好披露”。
但另一方面,披露过于频繁也可能增加合规成本,尤其是对需要慢功夫的创新来说,简直是“紧箍咒”。它会让管理层背负巨大的短期业绩压力,逼迫他们更在意“下个季度能不能达标”,从而不敢在高风险、长周期的创新上投入。
其实,这也很好理解。先算笔实在账:企业每多交一次财报,都要花钱——请会计审计、做报表、应对监管检查,小公司每次可能要花几十万,大公司甚至上百万。一年四次下来,这笔钱本可以给研发团队多招几个人,或者买些实验设备,结果全花在做报表上了。
更要命的是“短期业绩压力”。创新从来不是“今天投钱明天赚钱”,而是要熬时间、扛失败。比如一家药企研发抗癌新药,可能要10年时间、投入10亿,中间还可能失败十几次;再比如一家新能源公司想做更厉害的电池,也得3年以上才能看到成果。这期间,财报上只会显示“花了很多钱,赚得很少”——因为钱都砸在研发上了,还没产生收入。
这样的情况下,如果每季度都要交财报,市场可没耐心等:投资者看到“利润低”,会觉得公司不行,纷纷卖掉股票,股价就跌了;董事会也会给管理层施压,甚至可能换掉“没做出业绩”的高管。这种情况下,管理层还敢赌吗?大概率会选短平快的项目——比如药企不去研发新药,改卖现成的保健品,因为保健品能快速赚钱,季度财报好看;新能源公司也不去研发新电池,改卖简单的充电线,先把这季度的业绩做上去再说。本来能改变行业的颠覆性创新,就这么被季度财报的压力给“憋”回去了。
学术研究的实证答案:
季度披露抑制创新
为什么创新容易受到披露频率的影响?原因在于创新和日常业务不同。研发新技术往往失败率高、投入周期长、需要持续大额资金。为了真正激发创新,管理层必须有一定的“容错空间”,短期失败要能被容忍。如果市场每个季度都要一份漂亮的成绩单,那么管理层宁可选择短平快的项目,而不是长远的大创新。
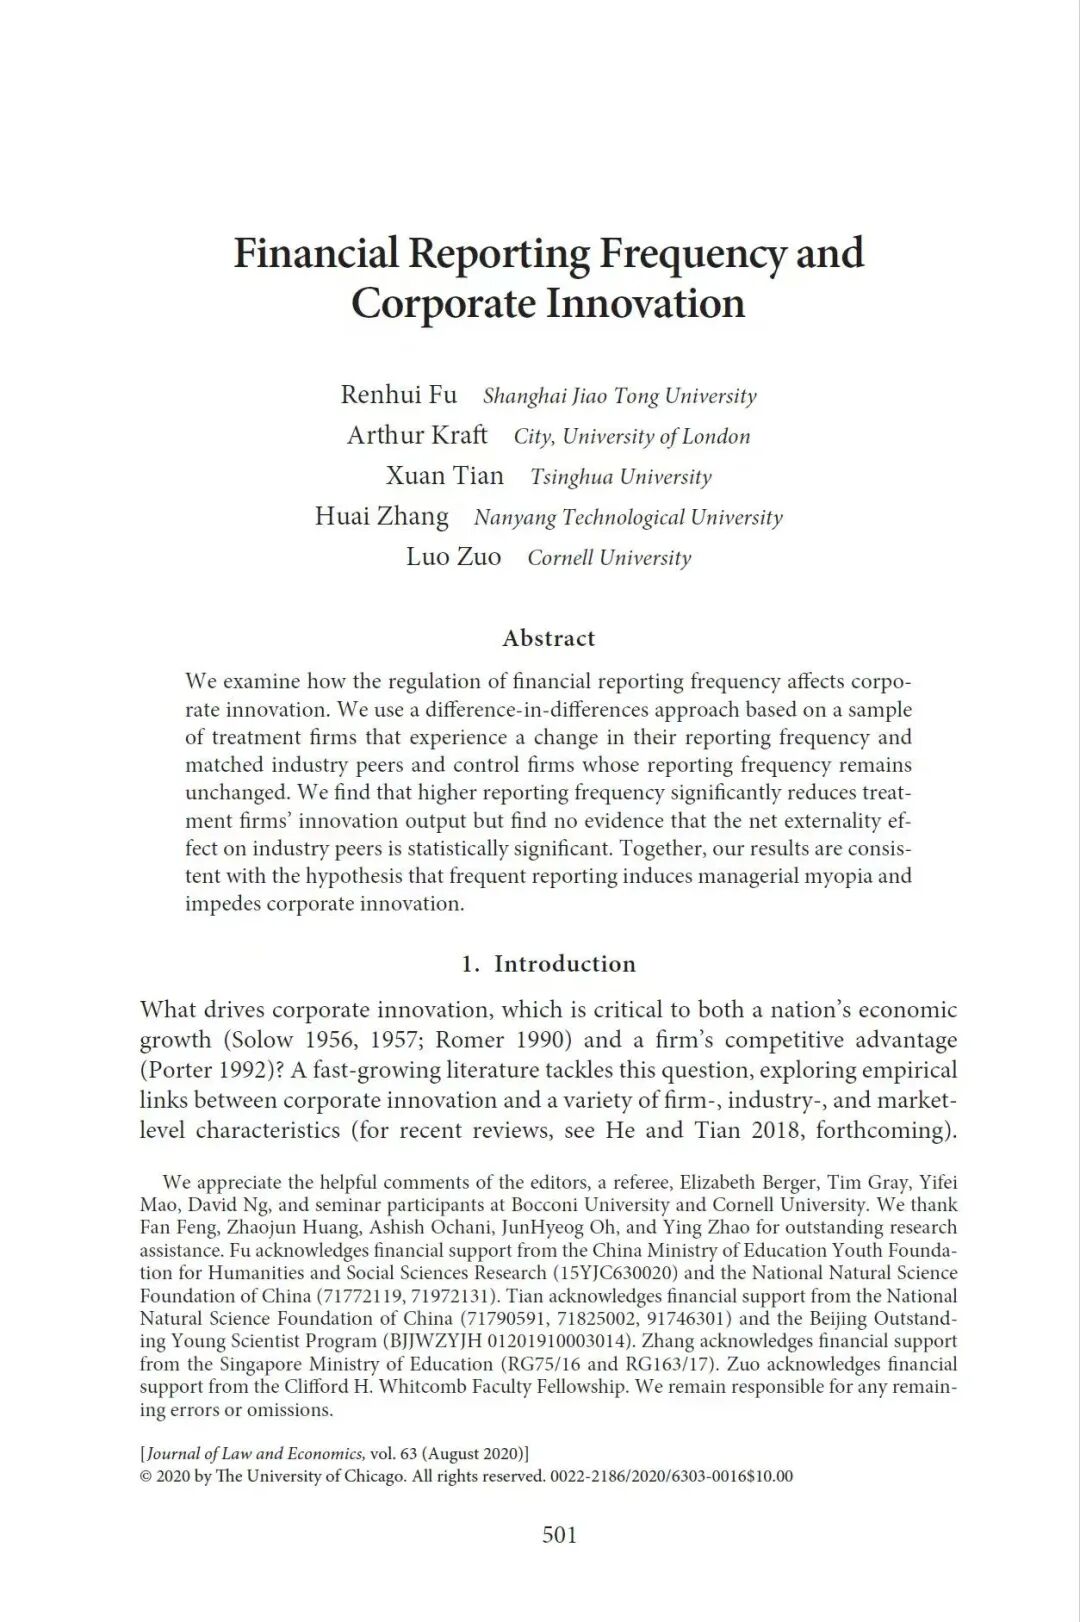
对此,我们发表于法经济学国际顶刊Journal of Law and Economics的研究,通过研究美国历史上的制度变迁,系统检验了季度报告对企业价值和创新的影响。
案例1:1970年美国强制季度披露的影响
1970年,美国证监会要求原本仅需披露半年报的企业改为季度披露。研究发现,政策实施后,这些企业的股价平均下跌1%。这一数据表明,市场普遍认为:对这些企业而言,季度披露带来的成本(如合规成本、创新约束)超过了透明度提升的收益,企业长期价值因此受损。
案例2:2018年特朗普提议调整披露频率的反应
2018年,特朗普公开提议将季度披露改回半年披露,消息发布后,市场反应呈现明显分化:创新依赖度高的企业(如生物科技、人工智能领域企业)股价上涨0.6%,而创新依赖度低的企业(如传统零售业企业)股价仅上涨0.3%。这一差异证明,季度披露带来的“短视压力”对创新型企业的影响更为显著。
更直接的证据来自于对企业专利的研究。我们用专利数量、被引用次数以及专利公告时的市场反应来衡量创新。结果发现:
·被迫增加披露频率的企业,专利产出数量显著下降,且专利质量(以被引用次数衡量)与市场价值均有所降低;
·虽然同行业企业可能通过“信息溢出” 获取部分披露信息,但行业整体创新能力并未显著提升。
这意味着,季度披露不仅未对行业创新产生正向推动作用,反而对单个企业的创新能力形成了抑制。
中国语境下的思考:
透明度与创新活力的平衡
当前中国内地的制度安排呈现出“法律与交易所规则衔接”的特点:法律层面仅强制年报与半年报披露,但沪深交易所上市规则仍要求季度报告,企业实际需按季度提交财务数据。
这一制度设计的初衷是保障市场透明度,帮助投资者及时掌握企业经营动态。但在全球科技创新竞争日趋激烈、创新成为国家战略核心的背景下,我们需进一步思考:季度披露是否在不经意间对企业创新形成了约束?
例如,某高端制造企业若计划研发一项突破性核心技术,需持续3年投入10亿元资金,期间季度财报可能因研发成本高企呈现“利润下滑”。此时,市场可能因短期业绩波动产生负面预期,导致股价下跌,管理层也可能面临董事会的业绩压力——这种情况下,企业是否还能坚定推进长期创新项目?
答案并非“取消季度披露”或“坚持高频披露”的简单二元选择,而是需在“透明度保障”与“创新容错”之间找到精准平衡点:既要通过合理披露降低市场信息不对称,为企业融资创造良好环境;也要避免过度披露带来的短期压力,让管理层有勇气、有空间投入长期创新。一个可能的方案是对于传统行业的企业,比如在主板上市的企业,我们要求它按照季度披露以保障透明度;但是对于创新行业的企业,比如在科创板和创业板上市的企业,我们可以要求它减少披露频率,以更好容错创新。
# 推荐阅读 #
NUS蝉联QS世界大学排名亚洲第1、全球第8!
公告 | 2026级新加坡国立大学EMBA申请,正式开启!报名从速
新国大傅强教授2025年开学演讲:从目标神话到开放社会
联系方式
电话:
+65 6601 6944 +65 6601 7753
+65 6516 8656 +65 6516 8352
了解项目详情,咨询项目申请
关注最新资讯,深入学习社群
邮件:embac@nus.edu.sg
地址:
新国大EMBA招生办公室
新加坡国立大学商学院研究生办公室
NUS Business School, 15 Kent Ridge Drive,
Singapore 119245
网站:embac.nus.edu.sg
*声明:新加坡国立大学EMBA项目为国大商学院自主招生,无任何中介机构合作,无招生代理。申请人可直接联系新国大EMBA市场招生办公室进行咨询和申请。
点击“阅读原文”即刻申请新国大EMBA
分享到: